

Начну с главного правила, а потом расскажу историю, которая его объясняет: никому не передавайте собственные деньги до тех пор, пока не получите pre-approval. Не застройщику, не риэлтору, не продавцу. Ни «чтобы забронировать лот», ни «чтобы мы понимали, что вы серьёзно настроены». Сначала письмо от лендера о том, что вы проходите квалификацию, — потом любые деньги.
Кейс свежий, прямо по-горячему. Клиенты пришли ко мне после того, как застройщик отказал им на финише стройки. Деньги — двадцать тысяч долларов — к этому моменту уже лежали у застройщика. Скорее всего, они их потеряли.

Лицензированный ипотечный брокер
Помогаю русскоязычным иммигрантам в США купить дом и получить ипотеку даже со сложным кейсом. 250+ программ кредитования, разбор и pre-approval бесплатно.
Выбирали цвет кухни и модели ручек
Как это выглядело. Приехали к застройщику, посмотрели проспекты, полистали каталоги, выбрали макет. Застройщик задал несколько вопросов: кем работаете, сколько зарабатываете. Услышав ответы, сказал: «Ребята, без вопросов, мы всё одобрим. Вот здесь подпишите договор и внесите двадцать тысяч, чтобы мы понимали, что вы действительно хотите купить дом».
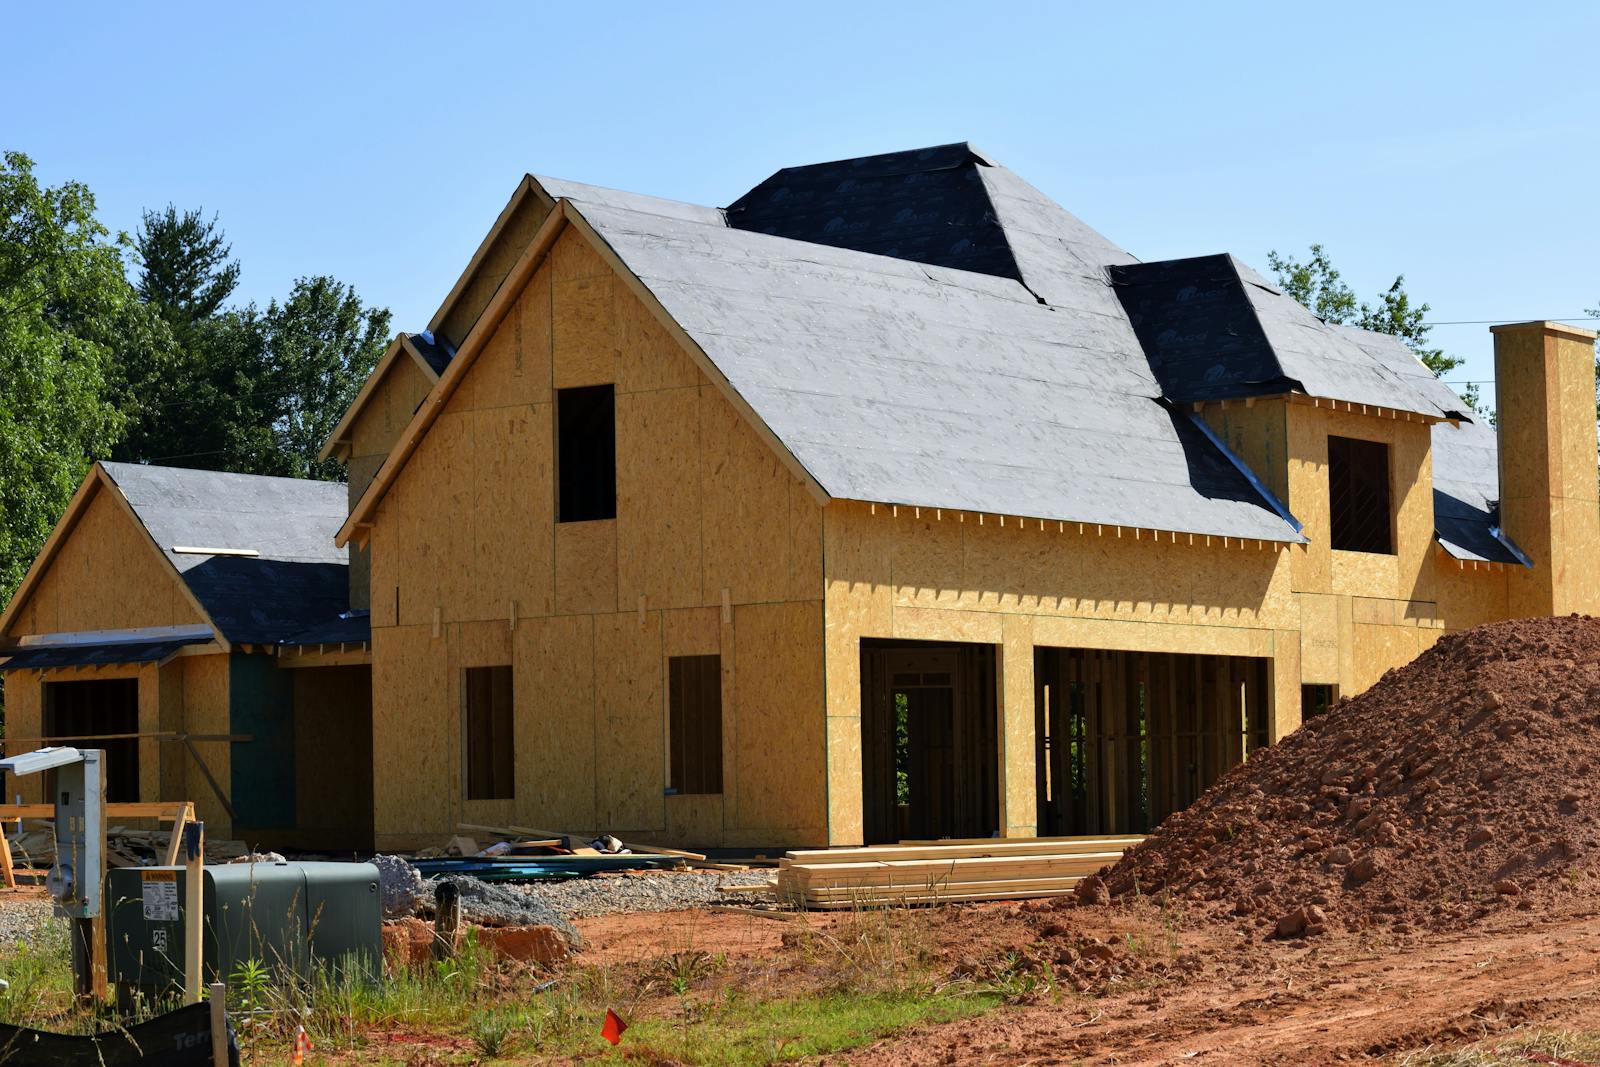
Дальше — самое приятное. Выбирали цвет кухни, модели ручек, вытяжку — создавали, по сути, custom home. Месяцы ожидания, пока дом строится. Когда строительство подошло к завершению, застройщик предложил подписать контракт и двигаться дальше.
Подписали. После этого произошёл первый hard inquiry — реальная проверка кредита. И застройщик понял, что не может их одобрить. Так и сказал: «Я не могу вас одобрить. Идите, ищите другого лендера и другое финансирование».
Что на самом деле проверил застройщик
Ничего. Два вопроса — «кем работаете» и «сколько зарабатываете» — это не квалификация. Это разговор в офисе продаж. Высокий заработок звучит убедительно, и менеджеру застройщика этого достаточно, чтобы взять депозит: его задача — продать лот, а не просчитать ваш файл.
Настоящая проверка — кредитный отчёт, обязательства, движение по счетам, доход по документам — произошла только в конце, когда дом был готов. Между «мы всё одобрим» и «я не могу вас одобрить» прошли месяцы, а никаких новых фактов не появилось. Все проблемы были в файле с самого начала. Их просто никто не смотрел. Чем отличается pre-approval, который закрывает сделку, от письма за пять минут — ровно об этом.
DTI 81%: почему высокая зарплата не спасла
Когда клиенты пришли ко мне, я проверил их кредитный скор и доход. И стало понятно: одобрить их практически невозможно — несмотря на высокий заработок. Их DTI составлял 81%. Сумма задолженности была катастрофически большой: после всех ежемесячных платежей от высокой зарплаты не оставалось практически ничего.
DTI — долги к доходу — главная цифра, которая решает, дадут ли ипотеку и на какую сумму. Банк смотрит не на то, сколько вы зарабатываете, а на то, сколько уже обещано другим: автокредиты, карты, рассрочки, студенческие займы. Потолки по большинству программ — в районе 43–50%. 81% — это не «немного не хватило», это в два раза выше любого потолка. Как считается DTI и какие мелочи его тихо топят, и отдельно — почему новая машина равна меньшему дому.
Самое обидное: за месяцы, пока строился дом, с этим DTI можно было работать. Закрыть часть обязательств, рефинансировать автокредит, перестроить структуру долгов. Но для этого кто-то должен был посмотреть файл в начале, а не в конце.
Куда делись $20 000
Депозит застройщику — это не earnest money в обычной сделке на вторичном рынке, где условия возврата прописаны в стандартном контракте с contingency на финансирование. Условия возврата депозита застройщику — это то, что написано в его договоре. У каждого застройщика по-своему, и очень часто формулировки такие, что при отказе в финансировании деньги не возвращаются или возвращаются частично.
Я не юрист и не буду обещать, что вернуть нельзя, — это вопрос к контракту и, возможно, к адвокату. Но в этом кейсе, судя по подписанным бумагам, эти двадцать тысяч клиенты скорее всего потеряли. Плюс год ожидания. Плюс кухня, которую выбирали для себя и в которой будет жить кто-то другой.
Лендер застройщика: ещё одна полка в магазине
У крупных застройщиков есть «свой» лендер, и к нему прилагаются бонусы: низкая ставка, деньги на closing. Я уже писал, почему бесплатный сыр в Америке бывает только в мышеловке: все эти подарки зашиты в завышенную цену дома, и ближайшие пять лет ваш дом будет стоить ровно на эту сумму дороже соседнего.
Но у «своего» лендера есть и вторая особенность: это одна полка. Одна-две программы под стандартный профиль. Если ваш файл в них не ложится — а при DTI 81% он не ляжет никуда без подготовки, — вам скажут «ищите другое финансирование». У брокера с 250+ лендерами маршрут был бы другим: сначала разобрать файл, понять, что чинить, и только потом подписывать что-либо с застройщиком. Считайте полную картину, не только красивую ставку в рекламе.
Как покупать новостройку правильно
- Pre-approval до офиса продаж. Не после выбора лота, а до первого визита. Настоящий, с проверкой кредита, DTI и источника денег, — тогда «мы всё одобрим» вам просто не понадобится слышать.
- Прочитать условия возврата депозита. Что происходит с деньгами, если лендер отказывает? Если appraisal ниже цены? Если сроки стройки сдвигаются? Если ответов в договоре нет — не подписывайте.
- Сравнить лендера застройщика со своим. Не ставку со ставкой, а полную стоимость: цена дома, ставка, closing costs, страховка. Бонус застройщика часто дешевле получить скидкой с цены.
- Инспекция — даже для новостройки. Новый дом не значит дом без дефектов. $500, которые спасают $25 000, работают и здесь.
- Зона тишины до ключей. Стройка идёт месяцами, и за это время люди успевают купить машину, сменить работу, открыть карты на мебель. Файл, который проходил в начале, может не пройти в конце. Три кейса о том, как это бывает.
Частые вопросы
Можно ли вернуть депозит, если застройщик отказал в ипотеке?
Зависит от договора с застройщиком. В стандартных сделках на вторичном рынке покупателя защищает contingency на финансирование; у застройщиков условия свои и часто не в пользу покупателя. Читайте договор до оплаты, при сомнениях — показывайте адвокату.
Застройщик сказал «мы всё одобрим» — этого недостаточно?
Недостаточно. Одобряет не менеджер по продажам, а андеррайтер после проверки кредита, DTI и документов. Пока этой проверки не было, никакого одобрения нет.
Обязательно ли брать ипотеку у лендера застройщика?
Нет. Вы вправе выбрать любого лендера. Бонусы застройщика привязаны к его лендеру, но их стоимость обычно заложена в цену дома — сравнивайте полную картину.
Что такое DTI и какой он должен быть?
Отношение ежемесячных обязательств к доходу. По большинству программ потолок — около 43–50%. Чем ниже, тем больше одобрят.
Что делать, если я уже внёс депозит без pre-approval?
Немедленно пройти настоящую проверку файла — пока дом строится, есть время исправить DTI, кредит и источники денег. Чем раньше, тем больше шансов дойти до ключей.
По теме: Низкая ставка от застройщика: где мышеловка, Pre-approval: письмо, которое закроет сделку, Как устроена ипотека в США: 8 этапов.
Сначала письмо — потом деньги
Не верьте обещаниям. «Мы всё одобрим» ничего не стоит, пока ваш файл никто не открывал. Если вы смотрите новостройку и вам уже предлагают «внести депозит, чтобы мы понимали серьёзность», — остановитесь на один день и напишите мне. Разберём файл, посчитаем DTI и скажем, проходите ли вы, до того, как ваши двадцать тысяч уедут к застройщику. Не хотите оказаться в такой ситуации — разберёмся.
Похожие статьи
Ты уже третий год платишь чужую ипотеку. Посчитаем, сколько это стоило
Три года аренды за $3 000 — это $108 000 без актива. Когда снимать правильно, ко…
Ипотека в США: как это работает на самом деле — от первого звонка до ключей
Ипотека в США — не хаос, а система из восьми этапов. Кто даёт кредит, что смотри…
Месяц перед closing — зона тишины: три свежих кейса
Уволили за два дня до закрытия, сменил лендера за три дня до closing, постесняла…
Комментарии
Будьте первым, кто оставит комментарий
Написать комментарий